共享汽車新規落地 從野蠻生長到規范發展,小微客車租賃迎來洗牌
共享汽車曾被視為 city mobility 的下一個風口,資本追逐、玩家涌入,一時間遍布街頭巷尾。潮水退去后,押金難退、車輛維護差、事故責任不清等問題頻發,行業進入寒冬。如今,隨著小微型客車租賃新規的正式實施,這個行業正迎來一次從“野蠻生長”到“規范發展”的深刻變革。
野蠻生長:風口上的共享汽車與一地雞毛
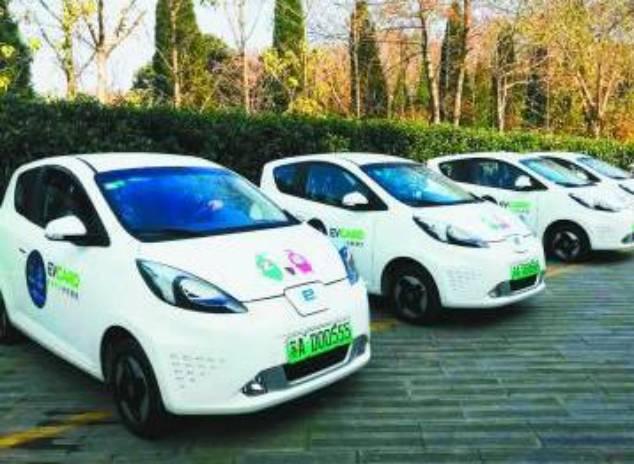
2016年前后,共享經濟浪潮席卷中國。繼共享單車之后,共享汽車(分時租賃)成為資本新寵。途歌、EVCARD、盼達用車、Car2Go等國內外品牌輪番登場,一度有超過300家企業入局。用戶通過手機APP即可解鎖一輛停在路邊的汽車,按分鐘或小時計費,解決了城市短途出行和異地用車痛點。
快速擴張的背后是沉重的資產壓力和運營難題。一輛共享汽車成本動輒十萬,還需承擔保險、停車、充電、維護等費用,而單均收入有限。更棘手的是用戶體驗:車內垃圾遍地、油量電量不足、車輛損壞、違章處理繁瑣。當資本熱情消退,融資斷檔,2018年起大量平臺倒閉,押金難退成為投訴重災區,用戶信任降至冰點。共享汽車一度成為“偽需求”的代名詞。
小微型客車租賃新規:劃清底線,引導轉型
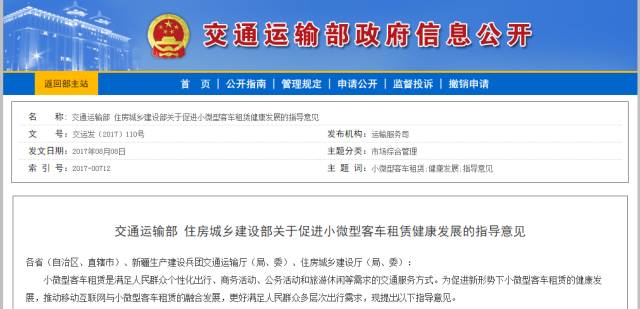
2020年以來,交通運輸部等部門陸續出臺規范小微型客車租賃發展的政策文件,對共享汽車業態提出了明確要求。新規核心包括:
- 車輛登記與保險:租賃車輛須辦理登記,使用性質為租賃,并投保交強險、第三者責任險等,鼓勵按需投保車上人員責任險。
- 押金管理:鼓勵采用信用免押金方式,收取押金的須開設專用賬戶,不得挪用,并明確退還時限。
- 承租人身份查驗:租賃經營者必須查驗承租人身份證、駕駛證,并留存記錄。
- 信息保護:要求保護用戶個人信息,不得過度收集。
- 運營安全:建立車輛維護、救援、事故處理等制度,確保車況良好。
新規將共享汽車明確納入小微型客車租賃范疇,不再是監管灰色地帶。對于不合規的平臺,將被清退;對于合規企業,則迎來公平競爭環境。
明日網紅:新規如何重塑行業格局
新規落地后,共享汽車行業出現幾個顯著趨勢:
1. 重資產模式式微,輕資產或B2B模式興起
過去平臺傾向自購車輛,背負巨額折舊。如今更多企業與租車公司、車企合作,采用加盟或委托管理方式,降低資產負擔。部分平臺轉向B2B服務,為企事業單位提供長租或車隊管理,盈利更穩定。
2. 信用免押成為標配
新規鼓勵信用免押,頭部平臺如GoFun、EVCARD已接入芝麻信用等,用戶不再被押金困擾。這既是合規要求,也提升了用戶體驗,促進行業進入“信用時代”。
3. 精細化運營與車況保障
為了滿足監管對車輛維護的要求,平臺不得不加強巡檢、清潔、救援等線下服務。同時通過車聯網、大數據監測車況,提前預警故障。運營效率成為核心競爭力,粗放投放逐漸被淘汰。
4. 與公共交通互補,聚焦特定場景
共享汽車不再盲目鋪城,而是聚焦機場、高鐵站、景區、產業園區等接駁場景,以及與網約車形成差異化補充。部分城市將共享汽車納入綠色出行體系,給予停車優惠等支持。
5. 行業集中度提升
小平臺因無法承擔合規成本而出局,市場份額向頭部企業集中。車企背景的出行平臺(如吉利的曹操出行、上汽的EVCARD)憑借車輛、資金、維保優勢,成為主要玩家。
挑戰仍存:盈利難題與用戶習慣
盡管新規帶來秩序,但共享汽車的根本挑戰未解:重資產、低頻率、高運維成本,盈利模型仍然脆弱。停車資源緊張、充電設施不足也制約著用戶體驗。不少用戶只是偶爾嘗鮮,忠???度低。如何提高車輛周轉率、提升單車收益,仍是行業必修課。
另一方面,新冠疫情改變了部分出行習慣,私密、安全的出行方式更受青睞,共享汽車理論上受益。但實際使用中,用戶仍擔心車輛消毒問題,需要平臺加強透明化運營。
未來展望:從“網紅”到“長紅”
共享汽車不會消失,但它必須褪去浮夸的“網紅”外衣,回歸租賃服務本質。新規的出臺,正是推動行業從資本游戲轉向服務實業。我們可能會看到更多以租代購、訂閱式用車等靈活模式,以及自動駕駛技術帶來的遠程調度、自動還車等變革。
對于消費者,新規意味著更安全的車輛、更透明的收費、更便捷的退押。對于行業,則是一次陣痛后的新生。小微型客車租賃的規范管理,不僅關乎共享汽車,也涉及傳統租車、分時租賃等業態。只有在合規、健康的環境中,共享汽車才能真正走完從“今日網紅”到“明日基礎設施”的進化之路。
如若轉載,請注明出處:http://www.btbtz.cn/product/40.html
更新時間:2026-10-22 15:57:49